Domain wachstum-beschleunigen.de kaufen?
Wir ziehen mit dem Projekt
wachstum-beschleunigen.de um.
Sind Sie am Kauf der Domain
wachstum-beschleunigen.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wachstum-beschleunigen.de kaufen?
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **


Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Michael Schmidthausen - Arbeitsheft FOS + BOS kompetenzorientiert: Betriebswirtschaftslehre mit Rechnungswesen Jahrgangsstufe 11 - Preis vom 09.11.2026 12:48:24 hBrand : Merkur, Binding : Taschenbuch, Edition : 1, Label : Merkur Rinteln, Publisher : Merkur Rinteln, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2017-09-04, authors : Michael Schmidthausen, Michael Martin, languages : german, ISBN : 381201659111,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
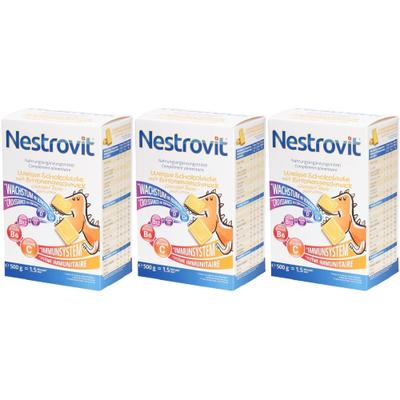
Nestrovit Weiße Schokolade Wachstum und Immunsystem x3 3x500 gNahrungsergänzungsmittel zur Verwendung im Rahmen einer abwechslungsreichen, ausgewogenen Ernährung und einer gesunden Lebensweise. Nestrovit® ist ein Nahrungsergänzungsmittel für Kinder, das mit 11 Vitaminen und 4 Mineralstoffen angereichert ist,...104,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
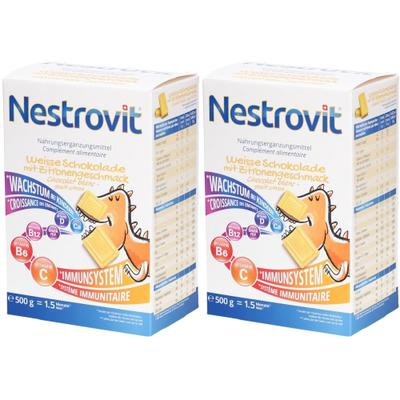
Nestrovit Weiße Schokolade Wachstum und Immunsystem x2 2x500 gNahrungsergänzungsmittel zur Verwendung im Rahmen einer abwechslungsreichen, ausgewogenen Ernährung und einer gesunden Lebensweise. Nestrovit® ist ein mit 11 Vitaminen und 4 Mineralstoffen angereichertes Nahrungsergänzungsmittel für Kinder in Form...70,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greulich, Stephan: Digitalisierung von Geschäftsprozessen im RechnungswesenDigitalisierung von Geschäftsprozessen im Rechnungswesen , Begriffe wie E-Rechnung, ZUGFeRD, Ersetzendes Scannen, GoBD oder Cloud sind in aller Munde und ebnen den Weg für den Sprung in eine digitale Zukunft. Seitens des Gesetzgebers sind die rechtlichen Voraussetzungen hierfür bereits geschaffen. Auch technologisch sind die digitalen Prozesse längst umsetzbar. Der Umstieg auf das papierlose Büro führt zu steigender Produktivität, sinkenden Kosten und kürzeren Reaktionszeiten (z. B. bei Lieferanten- und Kundenanfragen). Voraussetzung hierfür ist jedoch, dass in einem Unternehmen die bestehenden Arbeitsabläufe hinterfragt und - falls erforderlich - bestehende Prozesse auch verändert sowie althergebrachte Gewohnheiten abgelegt werden. Wichtig für den Umstieg sind ein realistischer Zeitplan und die Einbindung der Mitarbeiterinnen und Mitarbeiter des Unternehmens. Zur 4. Auflage wurde das Fachbuch komplett an die neue Rechtslage angepasst. Die Aktualisierung betrifft insbesondere die Neuerungen zur E-Rechnung (B2B). Durch die laufende Gesetzgebung waren hier Anpassungen erforderlich. Zur Digitalisierung von Geschäftsprozessen werden insbesondere kleinen und mittleren Unternehmen (KMU) derzeit zahlreiche Förderprogramme gewährt. Diese umfassen in der Regel Beratungsleistungen und Umsetzungsmaßnahmen im Rahmen der digitalen Transformation. Hierzu zählen beispielsweise die Förderprogramme der Bundesländer. Für Detailfragen, auch zu den Einsatzmöglichkeiten der DATEV-Lösungen und der Beantragung von Fördermitteln, unterstützt Sie Ihre Steuerberatungskanzlei. Dem Wachstumschancengesetz, welches die Änderungen zur E-Rechnung enthält, wurde am 22.03.2024 im Bundesrat zugestimmt. , Teile & Zubehör für Omnibusse > Nutzfahrzeugteile , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Autoren: Greulich, Stephan~Riepolt, Johannes, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 200, Keyword: Betriebsprüfung; Cloud; Datenzugriff; Digitale Archivierung; Digitale Buchführung; Digitalisierung; E-Rechnung; Ersetzendes Scannen; EÜR-Taxonomie; Förderprogramme; GoBD; Schutz vor Manipulationen; ZUGFeRD; digitale Grundaufzeichnungen; digitale Prozesse; elektronische Rechnung; go-digital, Fachschema: Archiv~Rechnungswesen~Internet / Politik, Gesellschaft~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Archivierung, Konservierung und Digitalisierung~Rechnungswesen~Betriebswirtschaft und Management~Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 130, Höhe: 15, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **

Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
Top-Angebote
Produkte zum Begriff Rechnungswesen und Bilanzierung:
-
Faac -Platte Und Hintere Befestigung Für Automatisierung - Faa72840065FAAC-Platte und hintere Befestigung fr Automatisierung . Platte und hintere Befestigung. Befestigungszubehr fr Automatisierung. Hauptmerkmale: Platten- und hintere Befestigung Befestigungszubehr fr Automatisierung berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes. Prfen Sie vor dem Kauf, ob der Code mit dem Gert, der Serie oder der Automatisierung bereinstimmt, an der die Komponente installiert werden soll. Marke FAAC Produktcode FAA72840065 Name FAAC-Platte und hintere Befestigung fr Automatisierung Ersatzteiltyp Untersttzung Platte Platten- und hintere Befestigung Zubehr Befestigungszubehr fr Automatisierung Merkmal berprfen Sie die Kompatibilitt mithilfe des FAAC-Codes.19,81 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Michael Schmidthausen - Arbeitsheft FOS + BOS kompetenzorientiert: Betriebswirtschaftslehre mit Rechnungswesen Jahrgangsstufe 11 - Preis vom 09.11.2026 12:48:24 hBrand : Merkur, Binding : Taschenbuch, Edition : 1, Label : Merkur Rinteln, Publisher : Merkur Rinteln, medium : Taschenbuch, numberOfPages : 160, publicationDate : 2017-09-04, authors : Michael Schmidthausen, Michael Martin, languages : german, ISBN : 381201659111,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nestrovit Weiße Schokolade Wachstum und Immunsystem x3 3x500 gNahrungsergänzungsmittel zur Verwendung im Rahmen einer abwechslungsreichen, ausgewogenen Ernährung und einer gesunden Lebensweise. Nestrovit® ist ein Nahrungsergänzungsmittel für Kinder, das mit 11 Vitaminen und 4 Mineralstoffen angereichert ist,...104,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie unterscheidet sich die Bilanzierung von Anlagevermögen und Umlaufvermögen im Rechnungswesen?
Das Anlagevermögen wird langfristig im Unternehmen genutzt, während das Umlaufvermögen kurzfristig umgesetzt wird. Die Bilanzierung des Anlagevermögens erfolgt nach HGB in der Bilanzposition A, das Umlaufvermögen in der Bilanzposition B. Die Bewertung des Anlagevermögens erfolgt zu Anschaffungskosten oder niedrigeren Werten, das Umlaufvermögen zum niedrigeren Wert aus Anschaffungskosten oder beizulegenden Zeitwerten. **
-
Was sind die verschiedenen Arten von Abschreibungsmethoden und wie beeinflussen sie die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung?
Die verschiedenen Arten von Abschreibungsmethoden umfassen die lineare Abschreibung, die degressive Abschreibung und die Leistungsabschreibung. Die lineare Abschreibung verteilt den Wert eines Vermögenswerts gleichmäßig über seine Nutzungsdauer, während die degressive Abschreibung eine schnellere Abschreibung in den ersten Jahren und eine langsamere Abschreibung in den späteren Jahren vorsieht. Die Leistungsabschreibung basiert auf der tatsächlichen Nutzung des Vermögenswerts. Die Wahl der Abschreibungsmethode kann die Höhe des Gewinns, die Steuerlast und die Bilanzierung von Vermögenswerten in den Bereichen Rechnungswesen, Finanzen und Unternehmensführung erheblich beeinflussen. Unternehmen müssen die geeignete Methode auswählen, um die finanzielle Leistungsf **
-
Was ist der Unterschied zwischen dem Buchwert und dem Marktwert eines Vermögenswerts und wie beeinflusst dies die Bilanzierung in der Finanz- und Rechnungswesen?
Der Buchwert eines Vermögenswerts ist der Wert, zu dem er in der Bilanz eines Unternehmens ausgewiesen wird, basierend auf historischen Kosten abzüglich kumulierter Abschreibungen. Der Marktwert hingegen ist der aktuelle Wert eines Vermögenswerts auf dem Markt, basierend auf Angebot und Nachfrage. Der Unterschied zwischen Buchwert und Marktwert kann dazu führen, dass Vermögenswerte in der Bilanz entweder überbewertet oder unterbewertet sind. Dies kann die finanzielle Gesundheit des Unternehmens beeinflussen und die Entscheidungsfindung für Investoren und Gläubiger erschweren. In der Bilanzierung müssen Unternehmen den Buchwert verwenden, um Vermögenswerte auszuweisen, es sei denn, der Marktwert ist niedriger, dann muss der niedrigere Marktwert **
-
Was ist der Unterschied zwischen externem Rechnungswesen und internem Rechnungswesen?
Das externe Rechnungswesen bezieht sich auf die finanzielle Berichterstattung eines Unternehmens gegenüber externen Parteien wie Investoren, Gläubigern und Regulierungsbehörden. Es umfasst die Erstellung von Jahresabschlüssen und anderen finanziellen Berichten, die den rechtlichen Anforderungen entsprechen. Das interne Rechnungswesen hingegen konzentriert sich auf die Bereitstellung von Informationen für das Management zur Unterstützung bei der Entscheidungsfindung und der Steuerung des Unternehmens. Es umfasst die Erstellung von Budgets, Kostenrechnungen und anderen internen Berichten. **
Ähnliche Suchbegriffe für Rechnungswesen und Bilanzierung
-
Nestrovit Weiße Schokolade Wachstum und Immunsystem x2 2x500 gNahrungsergänzungsmittel zur Verwendung im Rahmen einer abwechslungsreichen, ausgewogenen Ernährung und einer gesunden Lebensweise. Nestrovit® ist ein mit 11 Vitaminen und 4 Mineralstoffen angereichertes Nahrungsergänzungsmittel für Kinder in Form...70,79 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greulich, Stephan: Digitalisierung von Geschäftsprozessen im RechnungswesenDigitalisierung von Geschäftsprozessen im Rechnungswesen , Begriffe wie E-Rechnung, ZUGFeRD, Ersetzendes Scannen, GoBD oder Cloud sind in aller Munde und ebnen den Weg für den Sprung in eine digitale Zukunft. Seitens des Gesetzgebers sind die rechtlichen Voraussetzungen hierfür bereits geschaffen. Auch technologisch sind die digitalen Prozesse längst umsetzbar. Der Umstieg auf das papierlose Büro führt zu steigender Produktivität, sinkenden Kosten und kürzeren Reaktionszeiten (z. B. bei Lieferanten- und Kundenanfragen). Voraussetzung hierfür ist jedoch, dass in einem Unternehmen die bestehenden Arbeitsabläufe hinterfragt und - falls erforderlich - bestehende Prozesse auch verändert sowie althergebrachte Gewohnheiten abgelegt werden. Wichtig für den Umstieg sind ein realistischer Zeitplan und die Einbindung der Mitarbeiterinnen und Mitarbeiter des Unternehmens. Zur 4. Auflage wurde das Fachbuch komplett an die neue Rechtslage angepasst. Die Aktualisierung betrifft insbesondere die Neuerungen zur E-Rechnung (B2B). Durch die laufende Gesetzgebung waren hier Anpassungen erforderlich. Zur Digitalisierung von Geschäftsprozessen werden insbesondere kleinen und mittleren Unternehmen (KMU) derzeit zahlreiche Förderprogramme gewährt. Diese umfassen in der Regel Beratungsleistungen und Umsetzungsmaßnahmen im Rahmen der digitalen Transformation. Hierzu zählen beispielsweise die Förderprogramme der Bundesländer. Für Detailfragen, auch zu den Einsatzmöglichkeiten der DATEV-Lösungen und der Beantragung von Fördermitteln, unterstützt Sie Ihre Steuerberatungskanzlei. Dem Wachstumschancengesetz, welches die Änderungen zur E-Rechnung enthält, wurde am 22.03.2024 im Bundesrat zugestimmt. , Teile & Zubehör für Omnibusse > Nutzfahrzeugteile , Auflage: 4. Auflage, Erscheinungsjahr: 20241231, Autoren: Greulich, Stephan~Riepolt, Johannes, Edition: NED, Auflage: 24004, Auflage/Ausgabe: 4. Auflage, Seitenzahl/Blattzahl: 200, Keyword: Betriebsprüfung; Cloud; Datenzugriff; Digitale Archivierung; Digitale Buchführung; Digitalisierung; E-Rechnung; Ersetzendes Scannen; EÜR-Taxonomie; Förderprogramme; GoBD; Schutz vor Manipulationen; ZUGFeRD; digitale Grundaufzeichnungen; digitale Prozesse; elektronische Rechnung; go-digital, Fachschema: Archiv~Rechnungswesen~Internet / Politik, Gesellschaft~Wirtschaft~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Archivierung, Konservierung und Digitalisierung~Rechnungswesen~Betriebswirtschaft und Management~Wirtschaftswissenschaft, Warengruppe: HC/Betriebswirtschaft, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 190, Breite: 130, Höhe: 15, Gewicht: 280, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,24,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
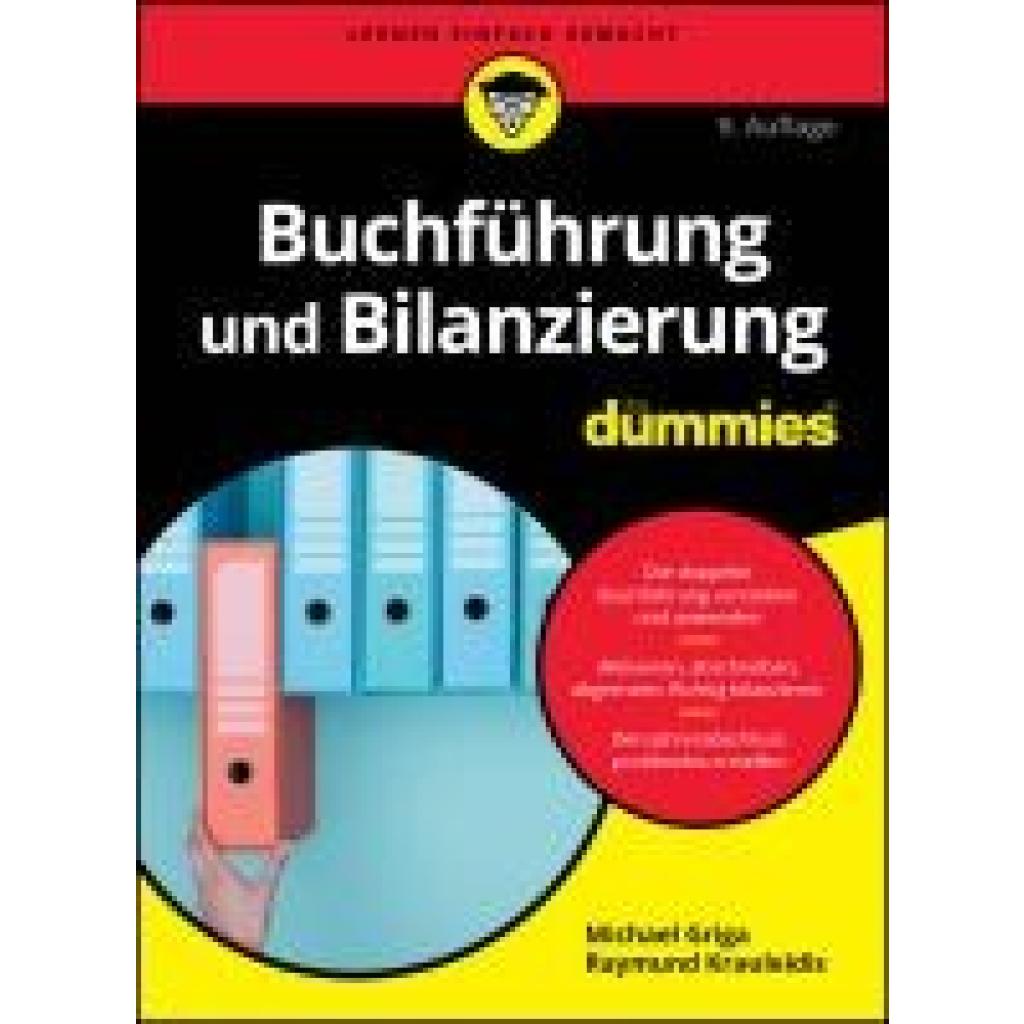
Griga, Michael: Buchführung und Bilanzierung für DummiesBuchführung und Bilanzierung für Dummies , Soll oder Haben, das ist hier die Frage Ist Buchführung für Sie ein Buch mit sieben Siegeln? Auf bewährt lockere und humorvolle Art gelingt es Michael Griga und Raymund Krauleidis, selbst so trockene Themen wie Kontenarten, Gewinn-und-Verlust-Rechnung, Bewertungsprinzipien und Abschreibungen anschaulich und verständlich zu erklären. Von den unterschiedlichen Gewinnermittlungsarten über die Besonderheiten der E-Bilanz bis zur doppelten Buchführung erfahren Sie alles über die Welt der Buchführung und Bilanzierung. Und schon bald werden Ihnen Begriffe wie Sales-and-lease-Back, Leverage Effekt oder Windowdressing locker über die Lippen kommen. Sie erfahren Was es mit dem internen und dem externen Rechnungswesen auf sich hat Was sich hinter Begriffen wie Rückstellung, Abschreibung und Bewertung verbirgt Was alles in einen Jahresabschluss gehört Was in Deutschland, Österreich und der Schweiz gilt , Lenksäulen > Radaufhängung, Federung & Lenkung , Auflage: 9. Auflage, Erscheinungsjahr: 20240117, Produktform: Kartoniert, Titel der Reihe: für Dummies##, Autoren: Griga, Michael~Krauleidis, Raymund, Auflage: 24009, Auflage/Ausgabe: 9. Auflage, Seitenzahl/Blattzahl: 421, Themenüberschrift: BUSINESS & ECONOMICS / Accounting / Financial, Keyword: Abschlussprüfung; Anfänger; Bilanz; Buchhaltung; Buchung; Finanzbuchhaltung; Gewinn- und Verlustrechnung; Inventur; Jahresabschluss; Kostenrechnung; Rechnungswesen; Spezialthemen Rechnungswesen; Umlaufvermögen, Fachschema: Betriebswirtschaft - Betriebswirtschaftslehre~Abschluss (Buchführung) / Bilanz~Bilanz~Buchführung~Buchhaltung / Buchführung~Buchhaltung / Finanzbuchhaltung~Finanzbuchhaltung~Makroökonomie~Ökonomik / Makroökonomik~Rechnungswesen, Fachkategorie: Betriebswirtschaft und Management, Warengruppe: HC/Betriebswirtschaft, Fachkategorie: Finanzbuchhaltung, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Verlag: Wiley-VCH GmbH, Länge: 238, Breite: 174, Höhe: 27, Gewicht: 772, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2254117,25,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Nestrovit Weiße Schokolade Wachstum und Immunsystem x3 3x500 gNahrungsergänzungsmittel zur Verwendung im Rahmen einer abwechslungsreichen, ausgewogenen Ernährung und einer gesunden Lebensweise. Nestrovit ist ein Nahrungsergänzungsmittel für Kinder, das mit 11 Vitaminen und 4 Mineralstoffen angereichert ist, in Form von leckerer Schweizer Schokolade.Zutaten Zucker, Kakaobutter, Mineralstoffe (Calciumphosphat, Magnesiumphosphat, Magnesiumoxid, Eisenpyrophosphat, Zinkoxid), MILCH Magermilchpulver, Molkenpulver, butterreinfett, Vitamine (C, E, Niacin, Pantothensäure, B6, Riboflavin, Thiamin, Folsäure, Biotin, D, B12), Emulgator (Lecithine), natürliches Zitronenaroma mit anderen natürlichen Aromen, natürliches Vanillearoma aus Madagaskar. Kann enthalten: Eis, Weizen, Weizen, Gerste, Gerste, Gerste, MANDEL, NUSSSTOFFE, NUSS, Cashewnuss, Pekannuss, PISTACHEs, Macadamianuss.Allergene: Gluten, Eier, Schalenfrüchte, Milch.Nährwerte Für 3 Quadrate (15 g)Fett5.7 g davon gesättigte Fettsäuren3.2 gKohlenhydrate6.9 g davon Zucker5.7 gEiweiß0.8 gNahrungsfasern0.27 gSalz0.03 gVitamin A (Retinol)1020 µgVitamin D (Calcitriol)6.3 µgVitamin C (Ascorbinsäure)78 mgVitamin B1 (Thiamin)1.5 mgVitamin B2 (Riboflavin)1.9 mgVitamin B6 (Pyridoxin)1.9 mgVitamin B5 (Niacin)21 mgVitamin B9 (Folsäure)240 µgVitamin B12 (Pantothensäure)1.3 mgVitamin B7 (Biotin)150 µgVitamin E (Tocopherol)13.7 mgCalcium278 mgPhosphor278 mgMagnesium105 mgEisen5.4 mgZink5.1 mgEnergie344 kJ / 83 kcalVerzehrempfehlung Kinder von 4 bis 9 Jahren: 1 Quadrat pro Tag Kinder von 10 bis 12 Jahren: 2 Quadrate pro Tag Ab 13 Jahren: 3 Quadrate pro TagVorsichtsmaßnahmen für die Anwendung Überschreiten Sie nicht die empfohlene Tagesdosis (1 Quadrat = 5 g). Nahrungsergänzungsmittel sind kein Ersatz für eine abwechslungsreiche und ausgewogene Ernährung und eine gesunde Lebensweise. Außerhalb der Reichweite von Kindern aufbewahren.Nettogewicht3er-Set enthält: 500 gAdresse des HerstellersNestlé Suisse SANestlé Health ScienceEntre deux villesCase postale 3521800 Vevey104,19 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Unterschied zwischen Rechnungswesen AFW und Rechnungswesen Waren?
Der Unterschied zwischen Rechnungswesen AFW (Allgemeine Finanzwirtschaft) und Rechnungswesen Waren liegt in ihrem Fokus. AFW befasst sich mit der allgemeinen finanziellen Verwaltung eines Unternehmens, einschließlich Buchhaltung, Finanzplanung und Controlling. Rechnungswesen Waren hingegen konzentriert sich speziell auf die Erfassung und Verwaltung von Warenbeständen, wie z.B. Lagerhaltung, Bestellwesen und Inventur. **
-
Ist Rechnungswesen Mathe?
Nein, Rechnungswesen ist nicht dasselbe wie Mathematik. Während Mathematik sich mit abstrakten Konzepten und Theorien befasst, bezieht sich das Rechnungswesen auf die Erfassung, Analyse und Interpretation von finanziellen Transaktionen in einem Unternehmen. Mathematik kann zwar in einigen Bereichen des Rechnungswesens wie der Finanzmathematik eine Rolle spielen, aber das Rechnungswesen umfasst auch viele andere Aspekte wie Buchführung, Bilanzierung und Steuerrecht. Insgesamt ist das Rechnungswesen eine eigenständige Disziplin, die sich auf die finanzielle Seite eines Unternehmens konzentriert, während Mathematik ein breiteres Feld ist, das viele verschiedene Anwendungen hat. **
-
Ist Buchhaltung Rechnungswesen?
Ist Buchhaltung Rechnungswesen? Ja, Buchhaltung ist ein Teilbereich des Rechnungswesens. Sie umfasst die systematische Erfassung, Kontrolle und Auswertung aller Geschäftsvorfälle eines Unternehmens. Das Rechnungswesen hingegen bezieht sich auf das gesamte System der Erfassung, Planung, Kontrolle und Steuerung von betriebswirtschaftlichen Vorgängen. Es umfasst neben der Buchhaltung auch die Kostenrechnung, Finanzplanung und -steuerung sowie die Berichterstattung an interne und externe Stakeholder. Zusammen bilden Buchhaltung und Rechnungswesen die Grundlage für die finanzielle Steuerung und Kontrolle eines Unternehmens. **
-
Ist Rechnungswesen schwer?
Ist Rechnungswesen schwer? Das hängt von verschiedenen Faktoren ab. Einige finden es schwierig, da es viele Regeln und Vorschriften gibt, die beachtet werden müssen. Andere empfinden es als herausfordernd, da es ein hohes Maß an Genauigkeit erfordert. Für manche kann es auch kompliziert sein, da es verschiedene Bereiche wie Buchhaltung, Controlling und Steuern umfasst. Letztendlich ist die Schwierigkeit des Rechnungswesens subjektiv und hängt von den individuellen Fähigkeiten und Interessen ab. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.